Взял «китайца» за 3 миллиона - отдашь 9: суровая математика автокредитов 2026 года
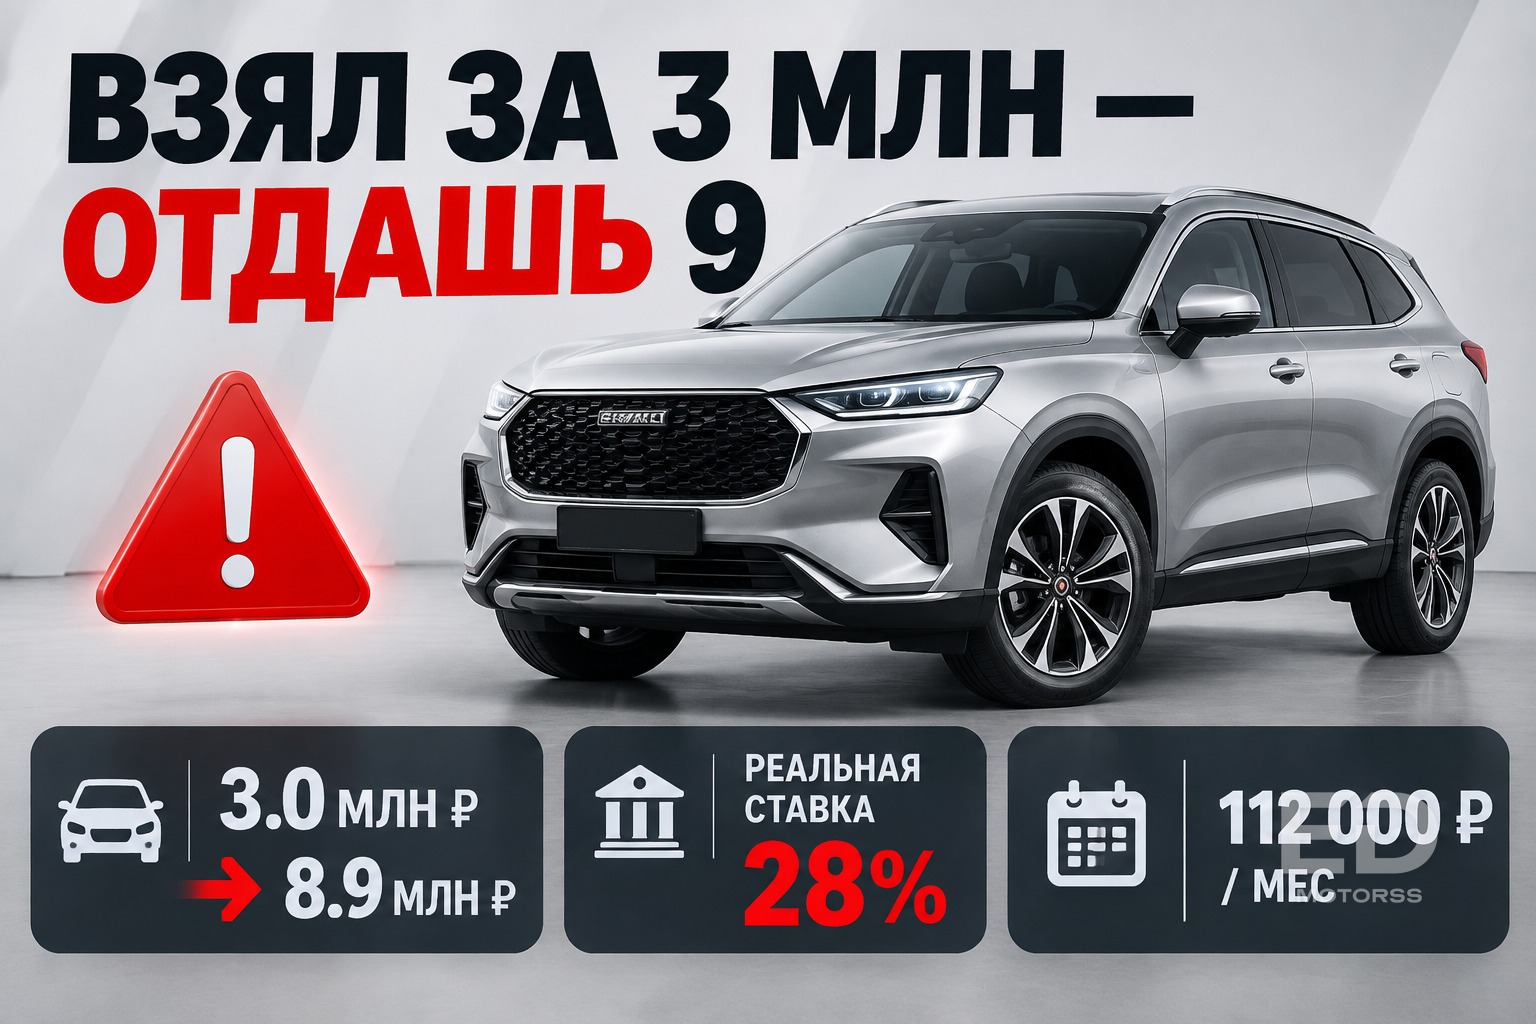
Мечта обновить семейный автомобиль в 2026 году для многих превратилась в финансовую ловушку: за новый кроссовер с ценником в 3 миллиона рублей банку теперь приходится возвращать почти 9 миллионов.
Реальные ставки перевалили за разумные пределы, а навязанные страховки и комиссии окончательно похоронили иллюзию «доступных платежей».
Холодный душ кредитного калькулятора: куда улетают 6 миллионов рублей переплаты
Давайте начистоту, без убаюкивающих сказок кредитного менеджера. Берём типичный китайский кроссовер за 3 миллиона рублей, вносим скромные 500 тысяч, а остаток растягиваем на привычные для многих 7 лет.
При реальных ставках в районе 24-26% годовых ежемесячный платёж намертво вбивает планку под 80-85 тысяч рублей. За 84 месяца одной только чистой банковской переплаты набегает больше 4,5 миллиона - цена ещё полутора новеньких кроссоверов.
Куда улетает остальное? В тело долга дилер аккуратно упакует «добровольно-принудительное» страхование жизни на сотни тысяч рублей, конское КАСКО с франшизой, GAP и карты «помощи на дороге» по цене подержанной «Гранты».
Самое циничное - на эти навязанные бумажки банк годами начисляет те же грабительские проценты. В сухом остатке вы выкатываете из салона один семейный автомобиль, а из своего кармана оплачиваете три: себе, кредитному инспектору и владельцу автосалона.
Специалисты ED Motorss, которые ежедневно считают реальную себестоимость машин под ключ, только разводят руками: за эти 6 миллионов чистой переплаты можно было просто купить второй отличный автомобиль за наличные без кредитного рабства.
А как поступите вы в нынешних реалиях: рискнёте ввязаться в автокредит с такой переплатой или предпочтёте вкладывать в ремонт и ездить на своей нынешней машине до победного?